Domain kellerräume.de kaufen?
Wir ziehen mit dem Projekt
kellerräume.de um.
Sind Sie am Kauf der Domain
kellerräume.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kellerräume.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **


Ähnliche Suchbegriffe für KrankenUnternehmer Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff KrankenUnternehmer Betriebshaftpflicht:
-
Maico - AKE 150/1, Automatische Kellerentfeuchtung, Kleinraumventilator, für Keller bzw. Kellerraum,ltpgtAusfuehrungltpgtltpgt - Einsatzbereich bis ca. 70 m2 pro Ventilator.ltpgtltpgt - Vielfaeltige Erweiterbarkeit des Systems: Anschluss eines Zuluftventilators z.B. ECA 154 E moeglich um den Luftaustausch zu erhoehen.ltpgtltpgtltpgtltpgtMerkmaleltpgtltpgt - Vollautomatische, intelligente...1127,64 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
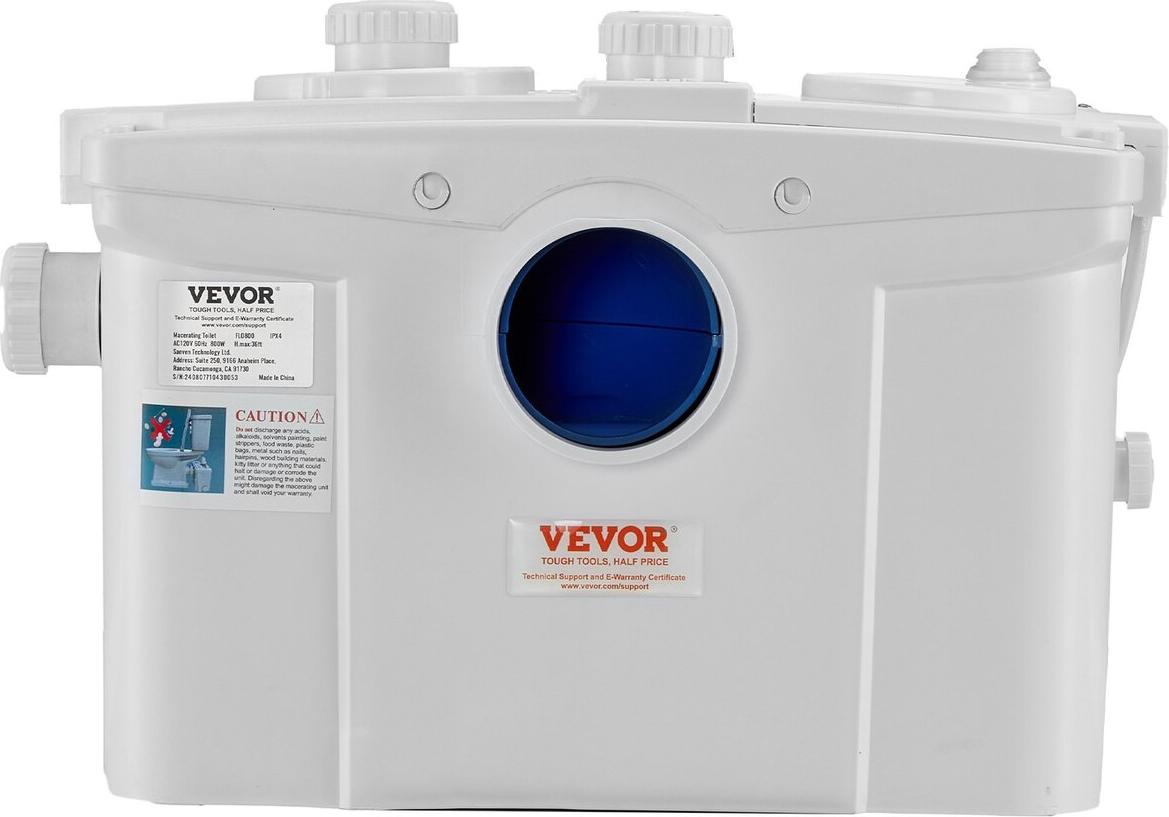
Mazerierende Toilette mit 800-W-Pumpe und Spülung für KellerräumeZerkleinerungstoilettensystem mit leistungsstarker 800-W-Zerkleinerungspumpe, hinterem Auslass und Aufwärtsflusstoilette für Kellerräume, Doppelspülung, Zerkleinerungstoilettensystem-Kit mit 4 Einlässen, platzsparend Aufwärtsflusssystem Zusätzliche Einlässe Keine Verstopfungsprobleme Komfortable und einfache Toilettenbenutzung Installationstipps Robust und langlebig Abmessungen der Toilette: 440 x 715 x 770 mm, Abmessungen der Toilettenpumpe: 440 x 180 x 320 mm, horizontale Transportentfernung: 120 m, Anzahl der Einlässe: WC+4, Gewicht der Toilettenpumpe: 7,75 kg, Artikelnummer: FLO800, Hauptmaterial der Toilettenpumpe: PP-GF20 (Gehäuse mit Silberionen), Gewicht der Toilette: 31,17 kg, Anzahl der Auslässe: 2, Vertikale Förderhöhe: 36 ft / 11 m, Material der Toilette: Keramik, Leistung: 800 W870,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mazerierende Toilette mit 500-W-Pumpe und Spülung für KellerräumeZerkleinerungstoilettensystem mit leistungsstarker 500-W-Zerkleinerungspumpe, hinterem Auslass und Aufwärtsflusstoilette für Kellerräume, Doppelspülung, Zerkleinerungstoilettensystem-Kit mit 3 Einlässen, platzsparend Aufwärtsflusssystem Zusätzliche Einlässe Keine Verstopfungsprobleme Komfortable und einfache Toilettenbenutzung Installationstipps Robust und langlebig Toilettenabmessungen: 440 x 715 x 770 mm, Wassertankkapazität: 14 l,Anzahl der Einlässe: WC+3, Hauptmaterial der Toilettenpumpe: PP-GF20 (Gehäuse mit zusätzlichen Silberionen), Höhe der Auslassmitte vom Boden: 7,5 Zoll / 190 mm, Toilettenmaterial: Keramik, Toilettenpumpenabmessungen: 15,4 x 6,4 x 11,5 Zoll / 390 x 163 x 293 mm,Horizontale Förderweite: 230 ft / 70 m, Gewicht der Toilettenpumpe: 13,4 lbs / 6,1 kg, Artikelnummer: FLO500, Gewicht der Toilette: 68,7 lbs / 31,17 kg, Vertikale Förderhöhe: 16,4 ft / 5 m, Leistung: 500 W846,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **

Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff KrankenUnternehmer Betriebshaftpflicht:
-
Gartenhaus - Garten-Schuppen - Außengelände-Lagerraum - Gartenkasten - Metall-Gartenhaus - Großer StauraumGeräumiger und langlebiger Gartenkasten für all Ihre Gartengeräte. Warum dieser Gartenkasten Ihren Garten verbessert. Mit diesem Gartenkasten schaffen Sie ganz einfach Ordnung und Ruhe in Ihrem Außenbereich. Sie müssen sich keine Sorgen mehr um Unordnung oder Beschädigung Ihrer Gegenstände durch Regen, Wind oder Sonne machen. Darüber hinaus fügt dieser Schrank dank seines modernen und funktionalen Designs jedes Gartenbild aufwertend. Wichtigste Vorteile: Wetterbeständig und robust: Hergestellt aus galvanisiertem Stahl mit extra dicken Platten (0,25 mm), die kratzfest und verschleißfest sind. Praktische Schiebetüren: Für einfachen Zugang, ohne dass zusätzlicher Platz zum Öffnen der Türen benötigt wird. Gute Belüftung: Vier Belüftungsöffnungen sorgen für frische Luftzirkulation und verhindern Feuchtigkeitsansammlungen im Inneren. Ableitung von Regenwasser: Das geneigte Dach sorgt dafür, dass Wasser schnell abfließt, wodurch Ihre Gegenstände trocken bleiben. Praktisches Design und Materia1023,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gartenhaus - Gartenlager - Abstellraum - Fahrradstellplatz - Gartenhaus aus Aluminium - Geräumiger Stauraum, 1,54 m²Geräumiger und stabiler Gartenkasten für all Ihre Gegenstände. Warum dieser Gartenkasten unverzichtbar in Ihrem Garten ist. Schaffen Sie Ordnung und Ruhe in Ihrem Garten, indem Sie alles, was Sie nicht im Haus lagern möchten, sicher und ordentlich aufbewahren. Der Kasten ist ideal für alle, die mehr Stauraum suchen, ohne ein großes Gartenhaus aufstellen zu müssen. Egal, ob Sie ein begeisterter Gärtner sind, ein Fahrrad unterbringen möchten oder Werkzeuge schützen wollen, dieser Kasten bietet die perfekte Lösung. Mit Blick auf die Sicherheit: Die praktische Tür verfügt über ein stabiles Schloss, und Sie erhalten gleich drei Schlüssel, sodass Sie jederzeit leicht Zugang haben, aber unerwünschte Besucher ferngehalten werden. So können Sie Ihre Sachen ohne Sorgen aufbewahren. Wichtigste Merkmale und Vorteile: Geräumiger Innenraum von 1,54 m² (102 x 129 cm), in dem Sie problemlos Werkzeuge, Gartenkissen, Fahrräder oder Mülltonnen verstauen können. Praktisches Satteldach, das Regen und Schne808,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maico - AKE 150/1, Automatische Kellerentfeuchtung, Kleinraumventilator, für Keller bzw. Kellerraum,ltpgtAusfuehrungltpgtltpgt - Einsatzbereich bis ca. 70 m2 pro Ventilator.ltpgtltpgt - Vielfaeltige Erweiterbarkeit des Systems: Anschluss eines Zuluftventilators z.B. ECA 154 E moeglich um den Luftaustausch zu erhoehen.ltpgtltpgtltpgtltpgtMerkmaleltpgtltpgt - Vollautomatische, intelligente...1127,64 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
Ähnliche Suchbegriffe für KrankenUnternehmer Betriebshaftpflicht
-
Mazerierende Toilette mit 800-W-Pumpe und Spülung für KellerräumeZerkleinerungstoilettensystem mit leistungsstarker 800-W-Zerkleinerungspumpe, hinterem Auslass und Aufwärtsflusstoilette für Kellerräume, Doppelspülung, Zerkleinerungstoilettensystem-Kit mit 4 Einlässen, platzsparend Aufwärtsflusssystem Zusätzliche Einlässe Keine Verstopfungsprobleme Komfortable und einfache Toilettenbenutzung Installationstipps Robust und langlebig Abmessungen der Toilette: 440 x 715 x 770 mm, Abmessungen der Toilettenpumpe: 440 x 180 x 320 mm, horizontale Transportentfernung: 120 m, Anzahl der Einlässe: WC+4, Gewicht der Toilettenpumpe: 7,75 kg, Artikelnummer: FLO800, Hauptmaterial der Toilettenpumpe: PP-GF20 (Gehäuse mit Silberionen), Gewicht der Toilette: 31,17 kg, Anzahl der Auslässe: 2, Vertikale Förderhöhe: 36 ft / 11 m, Material der Toilette: Keramik, Leistung: 800 W870,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mazerierende Toilette mit 500-W-Pumpe und Spülung für KellerräumeZerkleinerungstoilettensystem mit leistungsstarker 500-W-Zerkleinerungspumpe, hinterem Auslass und Aufwärtsflusstoilette für Kellerräume, Doppelspülung, Zerkleinerungstoilettensystem-Kit mit 3 Einlässen, platzsparend Aufwärtsflusssystem Zusätzliche Einlässe Keine Verstopfungsprobleme Komfortable und einfache Toilettenbenutzung Installationstipps Robust und langlebig Toilettenabmessungen: 440 x 715 x 770 mm, Wassertankkapazität: 14 l,Anzahl der Einlässe: WC+3, Hauptmaterial der Toilettenpumpe: PP-GF20 (Gehäuse mit zusätzlichen Silberionen), Höhe der Auslassmitte vom Boden: 7,5 Zoll / 190 mm, Toilettenmaterial: Keramik, Toilettenpumpenabmessungen: 15,4 x 6,4 x 11,5 Zoll / 390 x 163 x 293 mm,Horizontale Förderweite: 230 ft / 70 m, Gewicht der Toilettenpumpe: 13,4 lbs / 6,1 kg, Artikelnummer: FLO500, Gewicht der Toilette: 68,7 lbs / 31,17 kg, Vertikale Förderhöhe: 16,4 ft / 5 m, Leistung: 500 W846,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mazerierende Toilette mit 700-W-Pumpe und Spülung für KellerräumeZerkleinerungstoilettensystem mit leistungsstarker 700-W-Zerkleinerungspumpe, hinterem Auslass und Aufwärtsflush-Toilette für Kellerräume, Dual-Spülung, Zerkleinerungstoilettensystem-Kit mit 3 Einlässen, platzsparend Aufwärtsflush-System Zusätzliche Einlässe Keine Verstopfungsprobleme Komfortable und einfache Toilettenbenutzung Installationstipps Robust und langlebig Toilettenabmessungen: 440 x 715 x 770 mm, Wassertankkapazität: 14 l,Anzahl der Einlässe: WC+3, Hauptmaterial der Toilettenpumpe: PP-GF20 (Gehäuse mit zusätzlichen Silberionen), Höhe der Auslassmitte vom Boden: 190 mm, Toilettenmaterial: Keramik, Abmessungen der Toilettenpumpe: 447 x 177 x 302 mm,Horizontale Förderstrecke: 328 ft / 100 m, Gewicht der Toilettenpumpe: 16 lbs / 7,25 kg, Artikelnummer: FLO700, Gewicht der Toilette: 68,7 lbs / 31,17 kg, Vertikale Förderhöhe: 32,8 ft / 10 m, Leistung: 700 W862,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gartenhaus - Garten-Schuppen - Lagerraum - Werkzeugschuppen - Metallkonstruktion - WetterbeständigEin stabiler und langlebiger Metall-Gartenhaus zur Aufbewahrung all Ihrer Gartengeräte und -utensilien. Suchen Sie eine zuverlässige Lösung, um Ihre Gartengeräte, Fahrräder oder saisonale Gegenstände ordentlich zu verstauen? Dieses Metall-Gartenhaus bietet einen robusten und langlebigen Stauraum, der einfach zu installieren ist. Dank des hochwertigen Metallmaterials und der Aluminiumlegierung erhalten Sie eine robuste Konstruktion, die widerstandsfähig ist. Schaffen Sie zusätzlichen Stauraum ohne großen Aufwand. Egal, ob Ihnen in der Garage, im Keller oder im Schuppen Platz fehlt, mit diesem Gartenhaus schaffen Sie schnell einen separaten Aufbewahrungsbereich. Das wetterbeständige Design sorgt dafür, dass Ihre Gegenstände vor Wind und Schmutz geschützt bleiben. Das leichte, aber stabile Metallgestell ist ideal für den Einsatz im Garten oder auf dem Grundstück. Es lässt sich einfach zusammenbauen, ohne spezielles Werkzeug, und kann auf einem ebenen Untergrund für optimale Stabilität pla425,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.